Registo no Banco de Portugal de Entidades que exerçam atividades com ativos virtuais

geral • 14 de setembro de 2021

Desde o dia 1 de setembro de 2020, data de entrada em vigor da Lei n.º 58/2020, de 31 de agosto, as atividades com ativos virtuais só podem ser exercidas em território nacional por entidade que, para o efeito, obtenha o seu registo prévio junto do Banco de Portugal.


O Banco de Portugal é, deste modo, a autoridade nacional competente pelo registo das entidades que pretendam exercer atividades com ativos virtuais e pela verificação do cumprimento das disposições legais e regulamentares aplicáveis às entidades registadas em matéria de prevenção do branqueamento de capitais e do financiamento do terrorismo (BCFT).


Nos termos da alínea mm) do n.º 1 do artigo 2.º da Lei n.º 83/2017, entende-se por atividades com ativos virtuais qualquer uma das seguintes atividades económicas, quando exercidas em nome ou por conta de um cliente:


  • Serviços de troca entre ativos virtuais e moedas fiduciárias ou entre um ou mais ativos virtuais;
  • Serviços de transferência de ativos virtuais;
  • Serviços de guarda ou guarda e administração de ativos virtuais ou de instrumentos que permitam controlar, deter, armazenar ou transferir esses ativos, incluindo chaves criptográficas privadas.

Considera-se, para estes efeitos, que exercem atividade em território nacional:

  • As pessoas coletivas ou entidades equiparadas a pessoas coletivas constituídas em Portugal para o exercício de atividades com ativos virtuais;
  • As pessoas singulares, as pessoas coletivas ou entidades equiparadas a pessoas coletivas com domicílio ou estabelecimento em Portugal, afetos ao exercício de atividades com ativos virtuais;
  • As demais pessoas singulares, pessoas coletivas ou entidades equiparadas a pessoas coletivas que, em razão do exercício de atividades com ativos virtuais, estejam obrigadas a apresentar declaração de início de atividade junto da Autoridade Tributária e Aduaneira.


O Aviso do Banco de Portugal n.º 3/2021, de 13 de abril (“Aviso n.º 3/2021”), regulamenta as normas relativas ao procedimento de registo junto do Banco de Portugal aplicável às entidades que pretendam exercer atividades com ativos virtuais.


Para solicitar o registo em apreço, a Requerente deverá apresentar o pedido de registo de acordo com o modelo de notificação constante do Anexo I do Aviso n.º 3/2021, devidamente preenchido e acompanhado dos elementos documentais aí especificados e das declarações emitidas nos termos do Anexo II desse Aviso.


O processo, depois de preenchidos e instruídos os modelos exigidos deverá ser remetido, em suporte digital que garanta a acessibilidade e integridade da informação, para a seguinte morada:


Banco de Portugal

Departamento de Averiguação e Ação Sancionatória

Avenida Almirante Reis, 71

1150-012 Lisboa


Conforme disposto no n.º 8 do artigo 112.º-A da Lei n.º 83/2017, o Banco de Portugal pode solicitar à Requerente informações complementares e desenvolver as averiguações que considere necessárias.


De acordo com informações do  Banco de Portugal a decisão final sobre o pedido de registo inicial será notificada à entidade requerente no prazo de três meses, contados desde a data de receção dos elementos previstos no n.º 5 do artigo 112.º-A da Lei n.º 83/2017, ou, se for o caso, da receção das informações complementares solicitadas pelo Banco de Portugal, mas nunca depois de decorridos seis meses sobre a data da entrega do pedido (vd. n.º 9 do artigo 112.º-A da Lei n.º 83/2017). Por força da aplicação do artigo 87.º do Código de Procedimento Administrativo, os prazos referidos são contabilizados em dias úteis.


De realçar que o procedimento de registo prévio junto do Banco de Portugal não tem qualquer custo associado, não sendo igualmente devidos quaisquer valores pela manutenção do referido registo.
LEGACIS – defesa jurídica de vítimas de fraude financeira, fraude online e criptoativos, com queixa
Por Antonio Carlos • 25 de julho de 2026
Foi vítima de fraude financeira, online ou com criptoativos? A LEGACIS presta defesa jurídica, queixa-crime, rastreio de ativos e análise forense.
Ilustração de fraude online com smartphone, alerta de movimento suspeito, elementos de prova digital
Por Antonio Carlos • 30 de junho de 2026
Foi vítima de fraude online? Saiba porque o tempo é decisivo, que prova deve preservar e que passos dar junto do banco, plataformas e autoridades.
How do I recover my stolen Bitcoin? Legal steps after a fake crypto investment scam
Por Antonio Carlos • 6 de maio de 2026
Fui vítima de uma falsa plataforma de investimento em Bitcoin ou criptomoedas. Saiba que provas deve preservar, que medidas legais podem ser tomadas e como evitar novos golpes de recuperação.
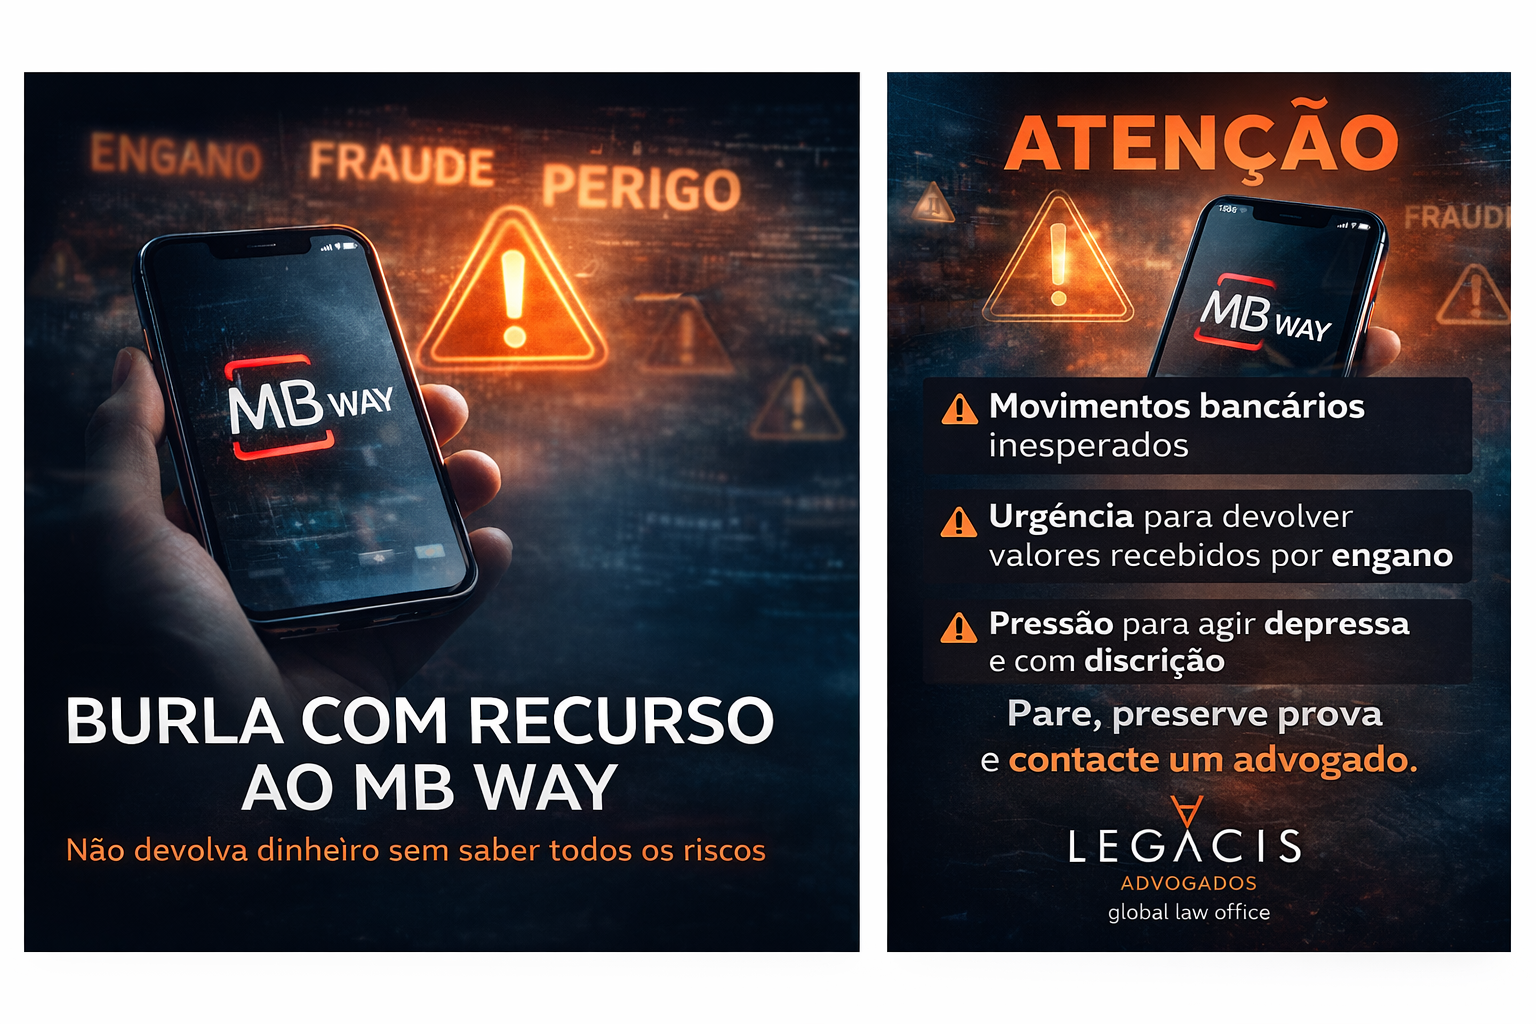
Ilustração de fraude com MB WAY, com smartphone, símbolo de alerta e referências a perigo, engano e
11 de abril de 2026
Burla com MB WAY: conheça os principais riscos jurídicos, os sinais de alerta e o que fazer perante transferências inesperadas ou pedidos de devolução suspeitos.
Por Antonio Carlos • 8 de novembro de 2025
A Autoridade Tributária (AT) clarificou, por via de informação vinculativa, que a tributação em IRS das mais-valias em criptoativos ocorre apenas no momento em que há conversão final para moeda fiduciária (euros). A conversão intermédia para stablecoin — quando meramente instrumental para chegar a euros — não desencadeia tributação imediata . Esta leitura foi divulgada na imprensa especializada e assenta numa informação vinculativa disponibilizada pela AT. Paralelamente, num parecer doutrinário com despacho de 31-10-2025 (proc. 28298) , a AT enquadrou rendimentos obtidos em trading de futuros com criptoativos como mais-valias de instrumentos financeiros derivados (art. 10.º, n.º 1, al. e) CIRS) , concluindo que o momento de tributação ocorre apenas na conversão para euros — ainda que haja registos internos ou conversões prévias em BTC/ETH/BNB. O parecer também explicita como declarar estes rendimentos no Modelo 3 (Anexo G – código G51 para rendimentos de entidades residentes; Anexo J – código G30 para rendimentos obtidos no estrangeiro). Importa recordar que a alienação de criptoativos detidos há mais de um ano está excluída de tributação. Se a cadeia for cripto → stablecoin (técnica) → EUR após 365+ dias desde a aquisição do ativo original , a mais-valia pode ficar excluída . Em cadeias complexas (ou em qualquer outra circunstância, recomendamos nós) a prova documental (extratos, tx-ids) é crucial.
Por Antonio Carlos • 27 de setembro de 2025
This is a subtitle for your new post
Por Antonio Carlos • 11 de julho de 2025
Nos últimos dias, a Bitcoin atingiu o seu valor mais alto de sempre, o que tem gerado grande entusiasmo entre investidores e curiosos do mercado das criptomoedas. No entanto, este cenário positivo também é terreno fértil para esquemas fraudulentos e plataformas falsas de investimento online . No escritório Legacis temos assistido a um aumento expressivo de contactos por parte de pessoas lesadas por falsos investimentos digitais . Em muitos casos, tudo começa com um investimento aparentemente inofensivo — 250€ — mas, rapidamente, a vítima é manipulada a investir quantias cada vez maiores, até perder todas as suas poupanças . Como funcionam estes esquemas? Estes esquemas são muitas vezes promovidos através de: Anúncios nas redes sociais com figuras públicas (falsamente associadas ao investimento) Contactos telefónicos persistentes de supostos "consultores" Plataformas com interfaces sofisticadas, mas sem qualquer regulação As vítimas são induzidas a acreditar que estão a ganhar dinheiro com os primeiros investimentos — até que tentam levantar os fundos... e percebem que nada é real . Como se proteger: Desconfie de promessas de lucros rápidos ou garantidos, sobretudo em criptomoedas. Verifique sempre a entidade por trás da plataforma — empresas sérias estão registadas e reguladas por autoridades oficiais. Evite transferir dinheiro para contas estrangeiras ou através de métodos de difícil rastreamento , como criptomoedas ou plataformas de pagamento pouco conhecidas. Consulte um advogado ou especialista antes de investir valores significativos . Foi vítima de um esquema? Se acredita que foi alvo de um esquema fraudulento de investimento , não hesite em agir rapidamente . O nosso escritório tem acompanhado e representado diversas vítimas com vista à recuperação de valores perdidos e à apresentação de queixas criminais junto das autoridades competentes. 📞 Contacte-nos e saiba como podemos ajudar. 
2 de maio de 2025
O Escritório LEGACIS-Advogados anuncia o lançamento de um serviço pioneiro em Portugal: assessoria jurídica completa para transações imobiliárias utilizando criptomoedas como meio de pagamento. Com o crescimento exponencial do mercado das criptomoedas e a crescente adoção de tecnologias blockchain, a Legacis reconhece a necessidade de soluções jurídicas que acompanhem essa evolução. O novo serviço visa o apoio a investidores, empresas e particulares interessados em realizar operações imobiliárias seguras e conformes com a legislação portuguesa, utilizando criptomoedas. Serviços Oferecidos: Consultoria Jurídica Personalizada: Orientação sobre a legalidade e regulamentação das transações imobiliárias com criptomoedas em Portugal. Due Diligence e Conformidade: Análise e verificação de conformidade das partes envolvidas, garantindo a legitimidade dos fundos e a segurança jurídica da transação. Elaboração e Revisão de Contratos: Redação de contratos adaptados às especificidades das transações com criptomoedas, assegurando clareza e proteção legal. Intermediação com Entidades Financeiras: Assistência na interação com bancos e instituições financeiras para facilitar a conversão de criptomoedas em moeda fiduciária, quando necessário. Registo e Formalização: Apoio nas escrituras e no processo de registo das propriedades e cumprimento de todas as formalidades legais exigidas pelas autoridades portuguesas. Parcerias estratégicas para conversão e custódia Para assegurar a fluidez das transações, a Legacis colabora com corretoras autorizadas, facilitando a conversão de criptomoedas em euros e a transferência segura para contas bancárias dos clientes. Além disso, o Escritório disponibiliza suporte na abertura de contas bancárias e na condução de diligências legais necessárias.  " O setor imobiliário está a passar por uma transformação significativa com a crescente integração das criptomoedas que oferecem um meio rápido e seguro para transações imobiliárias. Na Legacis, estamos comprometidos em oferecer soluções jurídicas inovadoras que respondam às necessidades do mercado moderno. Com o lançamento deste serviço, proporcionamos aos nossos clientes a confiança e segurança necessárias para explorar novas fronteiras no setor imobiliário, utilizando criptomoedas de forma legal e eficaz. " Para mais informações sobre os serviços de assessoria jurídica em transações imobiliárias com criptomoedas, visite www.legacis.eu/crypto-real-estate .
9 de agosto de 2024
Investimentos em falsas plataformas de criptomoedas
4 de maio de 2024
Numa ação suportada pela Europol, as forças policiais da Alemanha, Albânia, Bósnia-Herzegovina, Kosovar e Líbano fizeram buscas em 12 call centers identificados como a fonte de origem a milhares de chamadas fraudulentas por dia.
Show More
Por Antonio Carlos • 24 de outubro de 2026
Governo aprova novas regras para heranças indivisas. Saiba quando um herdeiro poderá exigir a venda de uma casa sem acordo dos restantes.
Por Antonio Carlos • 22 de outubro de 2026
TJUE reforça os direitos das vítimas de fraudes bancárias. Saiba quando os bancos devem devolver o dinheiro, mesmo perante alegações de negligência.
LEGACIS – defesa jurídica de vítimas de fraude financeira, fraude online e criptoativos, com queixa
Por Antonio Carlos • 25 de julho de 2026
Foi vítima de fraude financeira, online ou com criptoativos? A LEGACIS presta defesa jurídica, queixa-crime, rastreio de ativos e análise forense.
Ilustração de fraude online com smartphone, alerta de movimento suspeito, elementos de prova digital
Por Antonio Carlos • 30 de junho de 2026
Foi vítima de fraude online? Saiba porque o tempo é decisivo, que prova deve preservar e que passos dar junto do banco, plataformas e autoridades.
Post da LEGACIS sobre defesa em multas rodoviárias, prescrição, perda de pontos e inibição de conduz
Por Antonio Carlos • 28 de maio de 2026
Recebeu uma multa rodoviária? A LEGACIS analisa notificações, prazos, prescrição, perda de pontos, inibição de conduzir e defesa jurídica.
How do I recover my stolen Bitcoin? Legal steps after a fake crypto investment scam
Por Antonio Carlos • 6 de maio de 2026
Fui vítima de uma falsa plataforma de investimento em Bitcoin ou criptomoedas. Saiba que provas deve preservar, que medidas legais podem ser tomadas e como evitar novos golpes de recuperação.
Ilustração de fraude com MB WAY, com smartphone, símbolo de alerta e referências a perigo, engano e
11 de abril de 2026
Burla com MB WAY: conheça os principais riscos jurídicos, os sinais de alerta e o que fazer perante transferências inesperadas ou pedidos de devolução suspeitos.
Zona Franca da Madeira
Por Antonio Carlos • 22 de novembro de 2025
Zona Franca da Madeira-CINM prorrogado até 2033: estabilidade fiscal na Madeira, janela de oportunidade até 2026 para novas licenças e principais riscos e benefícios explicados pela LEGACIS.
Por Antonio Carlos • 8 de novembro de 2025
A Autoridade Tributária (AT) clarificou, por via de informação vinculativa, que a tributação em IRS das mais-valias em criptoativos ocorre apenas no momento em que há conversão final para moeda fiduciária (euros). A conversão intermédia para stablecoin — quando meramente instrumental para chegar a euros — não desencadeia tributação imediata . Esta leitura foi divulgada na imprensa especializada e assenta numa informação vinculativa disponibilizada pela AT. Paralelamente, num parecer doutrinário com despacho de 31-10-2025 (proc. 28298) , a AT enquadrou rendimentos obtidos em trading de futuros com criptoativos como mais-valias de instrumentos financeiros derivados (art. 10.º, n.º 1, al. e) CIRS) , concluindo que o momento de tributação ocorre apenas na conversão para euros — ainda que haja registos internos ou conversões prévias em BTC/ETH/BNB. O parecer também explicita como declarar estes rendimentos no Modelo 3 (Anexo G – código G51 para rendimentos de entidades residentes; Anexo J – código G30 para rendimentos obtidos no estrangeiro). Importa recordar que a alienação de criptoativos detidos há mais de um ano está excluída de tributação. Se a cadeia for cripto → stablecoin (técnica) → EUR após 365+ dias desde a aquisição do ativo original , a mais-valia pode ficar excluída . Em cadeias complexas (ou em qualquer outra circunstância, recomendamos nós) a prova documental (extratos, tx-ids) é crucial.
Por Antonio Carlos • 27 de setembro de 2025
This is a subtitle for your new post
Mais Posts