Há luz verde para transações imobiliárias com criptomoedas em Portugal

Antonio Carlos • 2 de abril de 2022

Com o título "Casas já podem ser compradas com criptomoedas" o artigo da edição de ontem do semanário Expresso avançou que os Notários vão receber instruções para poderem fazer escrituras de compra e venda de imóveis em criptomoedas, respeitando regras da lavagem de dinheiro

Há cada vez mais investidores a querer realizar negócios imobiliários em Portugal - e um pouco por todo o mundo - envolvendo criptomoedas. Mas porque as criptomoedas não são reconhecidas em Portugal como ativos com curso legal, como moeda de troca, não se poderá falar aqui de verdadeiros negócios de compra e venda de imóveis. Considera-se assim, que a transação de um imóvel, seja aquisição ou alienação, por criptomoedas se materializará através de um contrato de permuta. Noutra linguagem, numa troca de criptomoedas por imóveis.


Aquele semanário avançou que o regulamento que está a ser ultimado pela Ordem dos Notários (ON) dá “luz verde” a este tipo de negócios imobiliários, sem necessidade de converter criptomoedas em moe­da fiduciária, mas, em contrapartida, exige aos investidores que forneçam dados detalhados sobre a origem dos fundos, incluindo provas da compra das criptomoedas que vão ser usadas na transação


Tudo será comunicado às autoridades, para despiste de eventuais suspeitas de branqueamento de capitais.


Para Jorge Batista da Silva, bastonário da Ordem dos Notários, citado pelo Expresso, o ideal seria que Portugal avançasse com legislação global para regular o borbulhante e crescente mercado dos criptoativos.


Como vai ser feita a transação de imóveis com criptomoedas?


Com efeito, a Ordem dos Notários está a preparar um regulamento que dará instruções claras aos notários sobre como fazer escrituras que envolvam operações com criptomoedas e bens imóveis.

O idealista também se debruçou sobre este tema, citando aquele artigo do Expresso. De acordo com a notícia veiculada por este portal imobiliário, quem quiser celebrar um negócio imobiliário com criptomoedas, terá de comunicar até cinco dias antes da escritura os seguintes dados aos notários, que depois deverão ser enviados ao DCIAP e à Unidade de Informação Financeira:

  • Identificar as partes envolvidas no negócio (nome, profissão, morada);
  • Revelar o preço e tipo de criptomoeda;
  • Apresentar provas da compra das criptomoedas (isto é, vão ser exigidos registos desde a aquisição das moedas virtuais até ao momento do negócio);
  • Enviar informações sobre as wallets (carteiras de armazenamento);
  • Indicar a data da escritura;

Se a transação imobiliária com criptomoedas superar os 200 mil euros, além das comunicações prévias referidas acima há outras regras a cumprir:

  • A operação deverá ser comunicada às autoridades;
  • Será necessário comparar o valor das criptomoedas à data do contrato-promessa e o seu valor à data da escritura.


Utilização mundial de criptomoedas disparou mais de 880%. Portugal está no top 20


Segundo o "Relatório - Geografia de Criptomoedas em 2021", da Chainalysis, citado pelo Dinheiro Vivo, toda a região do Centro, Norte e Ocidente da Europa "tornou-se o maior mercado de criptomoedas do mundo, e o seu crescimento no último ano foi amplamente impulsionado por investidores institucionais e outros tubarões que estão a migrar para o DeFi".
LER ARTIGO COMPLETO


Por Antonio Carlos • 24 de outubro de 2026
Governo aprova novas regras para heranças indivisas. Saiba quando um herdeiro poderá exigir a venda de uma casa sem acordo dos restantes.
Por Antonio Carlos • 22 de outubro de 2026
TJUE reforça os direitos das vítimas de fraudes bancárias. Saiba quando os bancos devem devolver o dinheiro, mesmo perante alegações de negligência.
LEGACIS – defesa jurídica de vítimas de fraude financeira, fraude online e criptoativos, com queixa
Por Antonio Carlos • 25 de julho de 2026
Foi vítima de fraude financeira, online ou com criptoativos? A LEGACIS presta defesa jurídica, queixa-crime, rastreio de ativos e análise forense.
Ilustração de fraude online com smartphone, alerta de movimento suspeito, elementos de prova digital
Por Antonio Carlos • 30 de junho de 2026
Foi vítima de fraude online? Saiba porque o tempo é decisivo, que prova deve preservar e que passos dar junto do banco, plataformas e autoridades.
Post da LEGACIS sobre defesa em multas rodoviárias, prescrição, perda de pontos e inibição de conduz
Por Antonio Carlos • 28 de maio de 2026
Recebeu uma multa rodoviária? A LEGACIS analisa notificações, prazos, prescrição, perda de pontos, inibição de conduzir e defesa jurídica.
How do I recover my stolen Bitcoin? Legal steps after a fake crypto investment scam
Por Antonio Carlos • 6 de maio de 2026
Fui vítima de uma falsa plataforma de investimento em Bitcoin ou criptomoedas. Saiba que provas deve preservar, que medidas legais podem ser tomadas e como evitar novos golpes de recuperação.
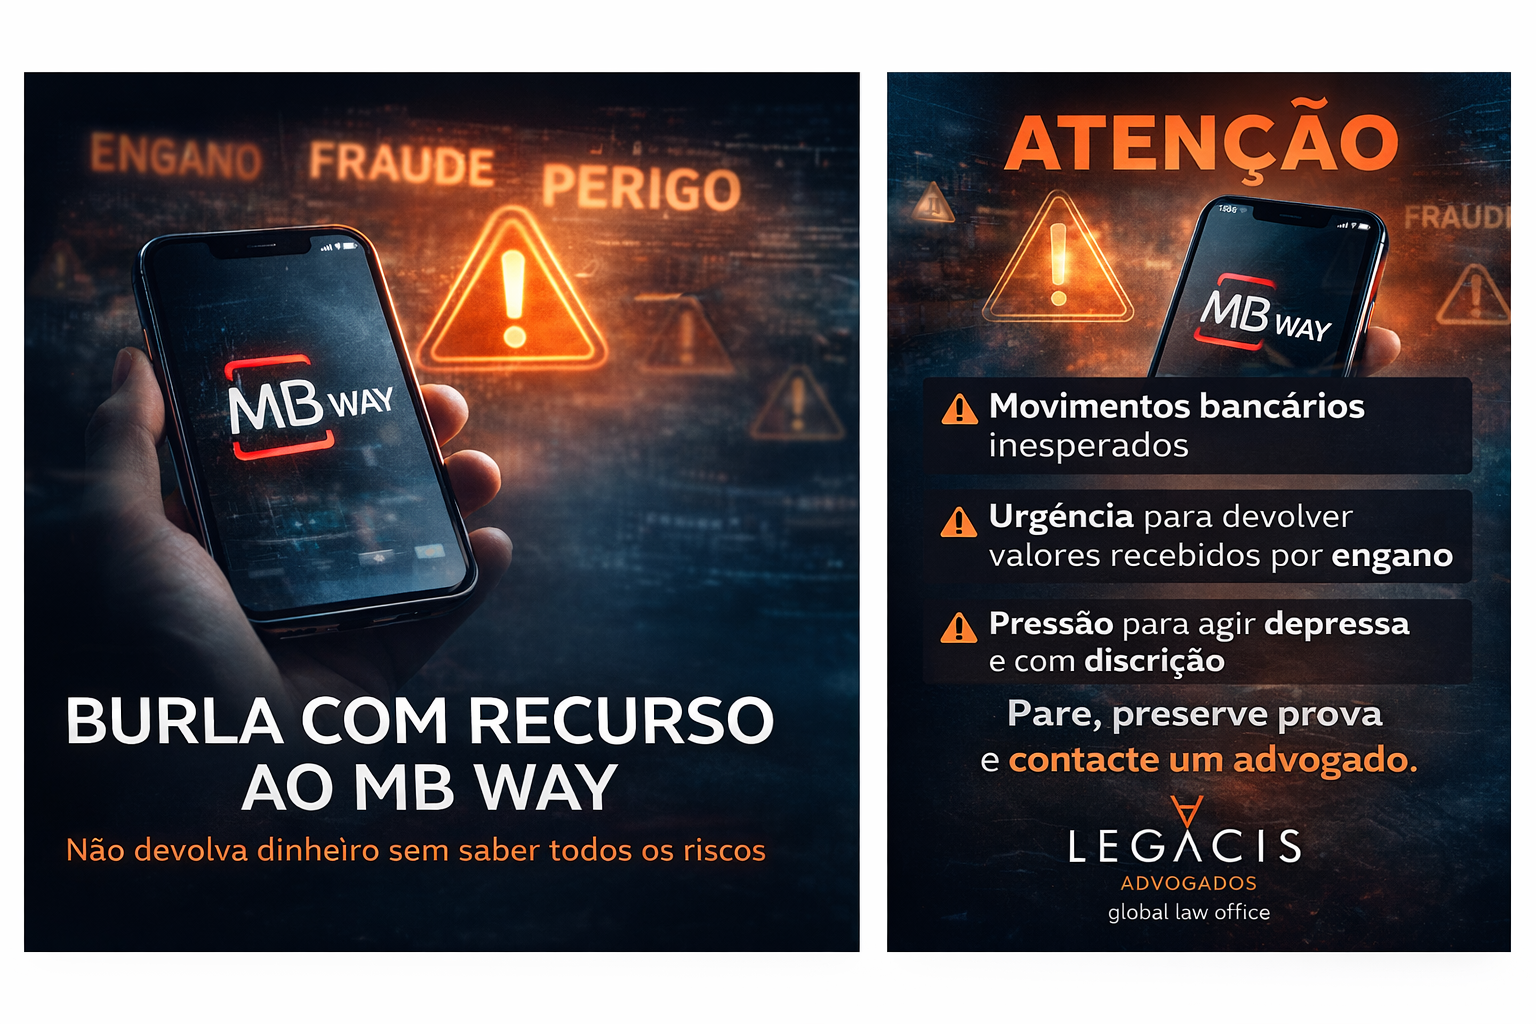
Ilustração de fraude com MB WAY, com smartphone, símbolo de alerta e referências a perigo, engano e
11 de abril de 2026
Burla com MB WAY: conheça os principais riscos jurídicos, os sinais de alerta e o que fazer perante transferências inesperadas ou pedidos de devolução suspeitos.
Zona Franca da Madeira
Por Antonio Carlos • 22 de novembro de 2025
Zona Franca da Madeira-CINM prorrogado até 2033: estabilidade fiscal na Madeira, janela de oportunidade até 2026 para novas licenças e principais riscos e benefícios explicados pela LEGACIS.
Por Antonio Carlos • 8 de novembro de 2025
A Autoridade Tributária (AT) clarificou, por via de informação vinculativa, que a tributação em IRS das mais-valias em criptoativos ocorre apenas no momento em que há conversão final para moeda fiduciária (euros). A conversão intermédia para stablecoin — quando meramente instrumental para chegar a euros — não desencadeia tributação imediata . Esta leitura foi divulgada na imprensa especializada e assenta numa informação vinculativa disponibilizada pela AT. Paralelamente, num parecer doutrinário com despacho de 31-10-2025 (proc. 28298) , a AT enquadrou rendimentos obtidos em trading de futuros com criptoativos como mais-valias de instrumentos financeiros derivados (art. 10.º, n.º 1, al. e) CIRS) , concluindo que o momento de tributação ocorre apenas na conversão para euros — ainda que haja registos internos ou conversões prévias em BTC/ETH/BNB. O parecer também explicita como declarar estes rendimentos no Modelo 3 (Anexo G – código G51 para rendimentos de entidades residentes; Anexo J – código G30 para rendimentos obtidos no estrangeiro). Importa recordar que a alienação de criptoativos detidos há mais de um ano está excluída de tributação. Se a cadeia for cripto → stablecoin (técnica) → EUR após 365+ dias desde a aquisição do ativo original , a mais-valia pode ficar excluída . Em cadeias complexas (ou em qualquer outra circunstância, recomendamos nós) a prova documental (extratos, tx-ids) é crucial.
Por Antonio Carlos • 27 de setembro de 2025
This is a subtitle for your new post
Mais Posts