Já existem três corretoras de criptomoedas registadas no Banco de Portugal

geral • 4 de agosto de 2021

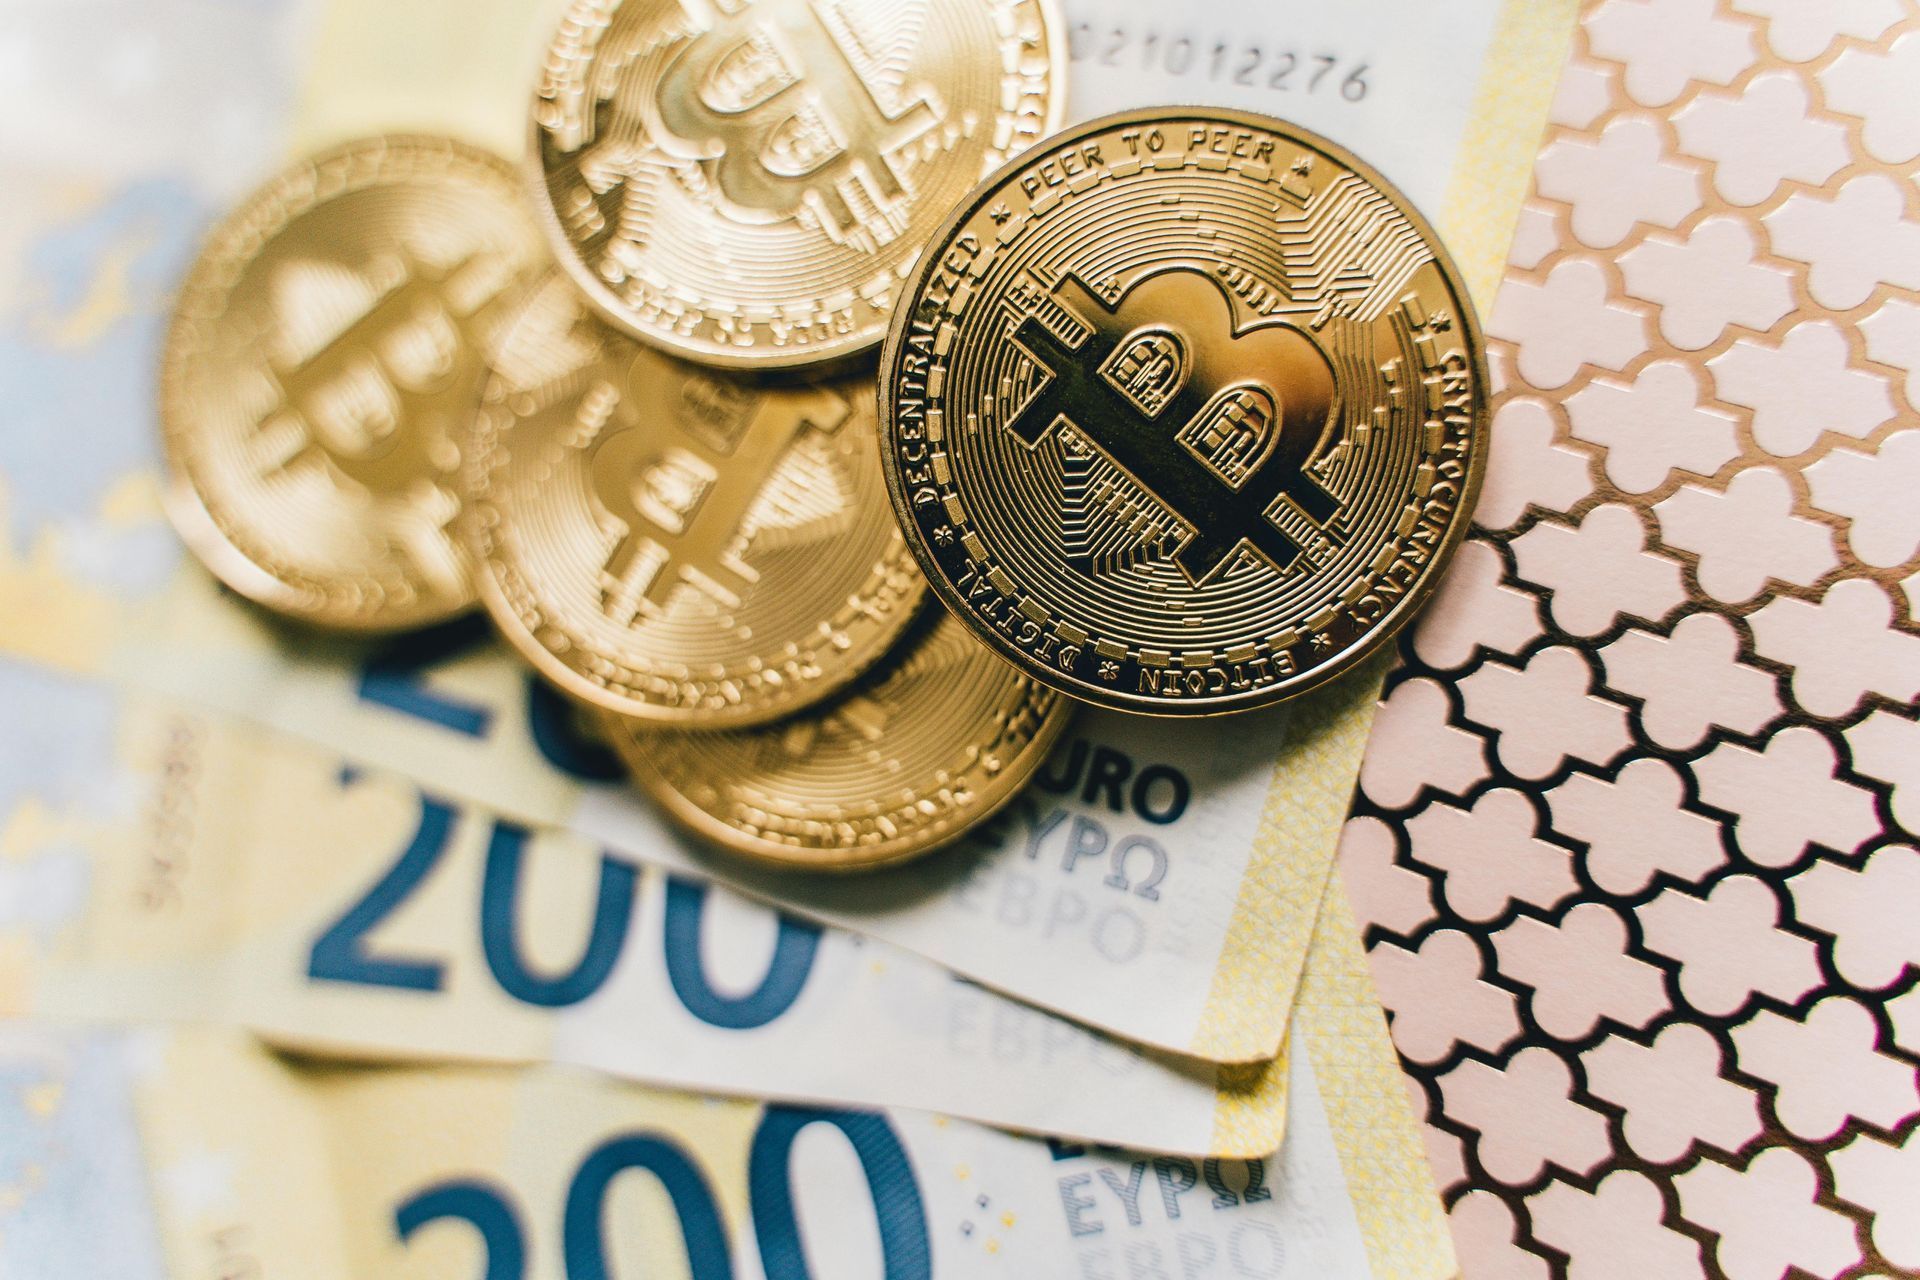
Depois da Criptoloja e da Mind The Coin, o Banco de Portugal atribuiu em julho de 2021 uma licença à corretora de criptomoedas Luso Digital Assets, que se torna assim a terceira empresa a receber autorização para operar no setor de compra e venda de ativos virtuais em Portugal.


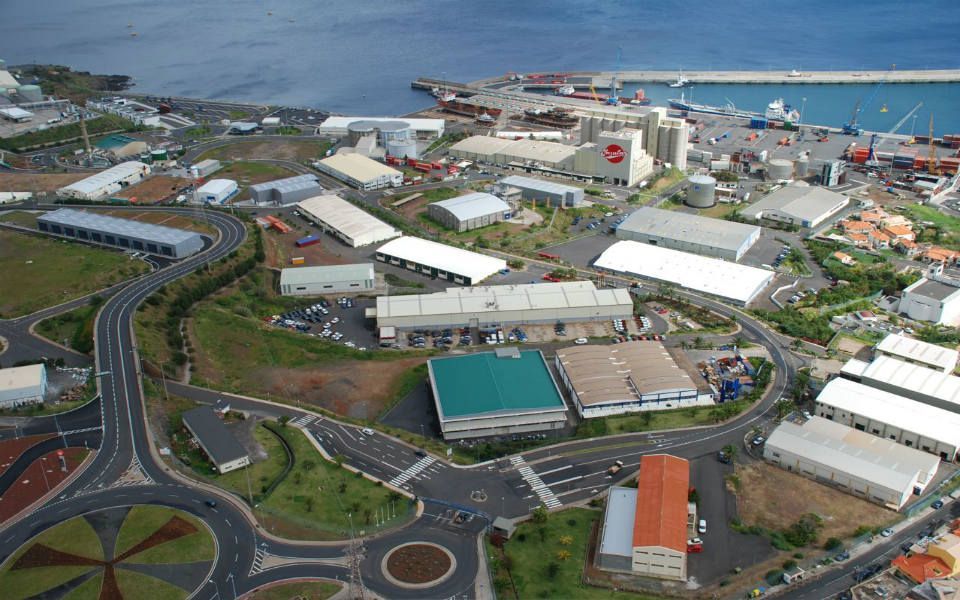
O supervisor já tinha atribuído as duas primeiras licenças à Criptoloja, com escritórios na Av. da Liberdade, em Lisboa e detida pela Smart Token Lda., e à Mind The Coin, da Guimarães & Matosa, Lda., sedeada em Braga. Agora foi a vez da Luso Digital Assets, com sede no Funchal, na Madeira, a receber autorização para prestar "serviços de troca entre ativos virtuais e moedas fiduciárias", como o euro, à semelhança das outras duas corretoras, mas também foi autorizada a prestar mais serviços, incluindo troca entre ativos virtuais e guarda e gestão de ativos virtuais".


Estas licenças foram concedidas cerca de nove meses depois de os pedidos terem dado entrada no Banco de Portugal e numa altura em que os prazos para uma resposta do supervisor estavam a terminar.


Se não fossem concedidos, os registos acabariam por ser efetuados de forma tácita. Segundo a legislação, o supervisor tem seis meses para responder, mas o tempo é contado em dias úteis.


As empresas descrevem o processo e os requisitos para obterem o respetivo registo como um "autêntico calvário", e destacam os custos de dezenas de milhares de euros com assessoria jurídica.


A demora na resposta do Banco de Portugal tem merecido críticas por parte de empresas e da APBC - Associação Portuguesa de Blockchain e Criptomoedas. Também o facto de não estar previsto um período de transição, como acontece noutros países, afastou empresas de se fixarem em Portugal.


Para a APBC, este atraso afasta investimento do país num setor que a associação estima que emprega cerca de 2000 pessoas em Portugal. Estão ainda, pelo menos, três pedidos de registo nas mãos do supervisor a aguardar autorização.


Desde setembro de 2020 que o Banco de Portugal tem a nova responsabilidade de supervisionar as sociedades gestoras de ativos virtuais na prevenção do branqueamento de capitais e financiamento do terrorismo.


São abrangidas empresas que operem nas áreas de "serviços de troca entre ativos virtuais e moedas fiduciárias ou entre um ou mais ativos virtuais".


Passaram a estar sob supervisão as sociedades que prestem "serviços de transferência de ativos virtuais e serviços de guarda ou guarda e administração de ativos virtuais ou de instrumentos que permitam controlar, deter, armazenar ou transferir esses ativos, incluindo chaves criptográficas privadas".
Por Antonio Carlos • 24 de outubro de 2026
Governo aprova novas regras para heranças indivisas. Saiba quando um herdeiro poderá exigir a venda de uma casa sem acordo dos restantes.
Por Antonio Carlos • 22 de outubro de 2026
TJUE reforça os direitos das vítimas de fraudes bancárias. Saiba quando os bancos devem devolver o dinheiro, mesmo perante alegações de negligência.
LEGACIS – defesa jurídica de vítimas de fraude financeira, fraude online e criptoativos, com queixa
Por Antonio Carlos • 25 de julho de 2026
Foi vítima de fraude financeira, online ou com criptoativos? A LEGACIS presta defesa jurídica, queixa-crime, rastreio de ativos e análise forense.
Ilustração de fraude online com smartphone, alerta de movimento suspeito, elementos de prova digital
Por Antonio Carlos • 30 de junho de 2026
Foi vítima de fraude online? Saiba porque o tempo é decisivo, que prova deve preservar e que passos dar junto do banco, plataformas e autoridades.
Post da LEGACIS sobre defesa em multas rodoviárias, prescrição, perda de pontos e inibição de conduz
Por Antonio Carlos • 28 de maio de 2026
Recebeu uma multa rodoviária? A LEGACIS analisa notificações, prazos, prescrição, perda de pontos, inibição de conduzir e defesa jurídica.
How do I recover my stolen Bitcoin? Legal steps after a fake crypto investment scam
Por Antonio Carlos • 6 de maio de 2026
Fui vítima de uma falsa plataforma de investimento em Bitcoin ou criptomoedas. Saiba que provas deve preservar, que medidas legais podem ser tomadas e como evitar novos golpes de recuperação.
Ilustração de fraude com MB WAY, com smartphone, símbolo de alerta e referências a perigo, engano e
11 de abril de 2026
Burla com MB WAY: conheça os principais riscos jurídicos, os sinais de alerta e o que fazer perante transferências inesperadas ou pedidos de devolução suspeitos.
Zona Franca da Madeira
Por Antonio Carlos • 22 de novembro de 2025
Zona Franca da Madeira-CINM prorrogado até 2033: estabilidade fiscal na Madeira, janela de oportunidade até 2026 para novas licenças e principais riscos e benefícios explicados pela LEGACIS.
Por Antonio Carlos • 8 de novembro de 2025
A Autoridade Tributária (AT) clarificou, por via de informação vinculativa, que a tributação em IRS das mais-valias em criptoativos ocorre apenas no momento em que há conversão final para moeda fiduciária (euros). A conversão intermédia para stablecoin — quando meramente instrumental para chegar a euros — não desencadeia tributação imediata . Esta leitura foi divulgada na imprensa especializada e assenta numa informação vinculativa disponibilizada pela AT. Paralelamente, num parecer doutrinário com despacho de 31-10-2025 (proc. 28298) , a AT enquadrou rendimentos obtidos em trading de futuros com criptoativos como mais-valias de instrumentos financeiros derivados (art. 10.º, n.º 1, al. e) CIRS) , concluindo que o momento de tributação ocorre apenas na conversão para euros — ainda que haja registos internos ou conversões prévias em BTC/ETH/BNB. O parecer também explicita como declarar estes rendimentos no Modelo 3 (Anexo G – código G51 para rendimentos de entidades residentes; Anexo J – código G30 para rendimentos obtidos no estrangeiro). Importa recordar que a alienação de criptoativos detidos há mais de um ano está excluída de tributação. Se a cadeia for cripto → stablecoin (técnica) → EUR após 365+ dias desde a aquisição do ativo original , a mais-valia pode ficar excluída . Em cadeias complexas (ou em qualquer outra circunstância, recomendamos nós) a prova documental (extratos, tx-ids) é crucial.
Por Antonio Carlos • 27 de setembro de 2025
This is a subtitle for your new post
Mais Posts