Governo pretende avançar com projeto-piloto de voto eletrónico nas comunidades

geral • 18 de junho de 2021

Berta Nunes, secretária de Estado das Comunidades Portuguesas, anunciou que estão reunidas as condições técnicas para se realizar um projeto piloto de voto eletrónico, que acontecerá num país ainda a definir e durante as eleições dos conselheiros das comunidades.


Para este projeto piloto avançar, é preciso que a Assembleia da República o decida, uma vez que é preciso alterar a lei do Conselho das Comunidades, nomeadamente o artigo (44.º) sobre a forma de votação.


As próximas eleições para o Conselho das Comunidades Portuguesas estão previstas para a primeira quinzena de novembro deste ano.


Da parte do grupo de trabalho, foram dadas garantias de que existem “condições técnicas” para o projeto piloto avançar, estando garantida “a confiança, a confidencialidade e a anonimização” do processo eleitoral. “Existem meios para se avançar em segurança, do ponto de vista do trabalho técnico que validámos. Agora é preciso uma deliberação” da Assembleia da República, acrescentou a governante.


Entre as questões técnicas avaliadas, estão as necessárias plataformas eleitorais que hoje em dia estão disponíveis, não só em Portugal, como também em outros países.


Berta Nunes ressalva que este voto eletrónico descentralizado “será sempre um complemento” ao voto presencial e visa colmatar as dificuldades de acesso aos locais de voto por parte das comunidades portuguesas.


Nas eleições presidenciais de janeiro deste ano, que reelegeram Marcelo Rebelo de Sousa, votaram 27.615 portugueses no estrangeiro, 1,87% do total dos recenseados (1.476.796).
Por Antonio Carlos • 24 de outubro de 2026
Governo aprova novas regras para heranças indivisas. Saiba quando um herdeiro poderá exigir a venda de uma casa sem acordo dos restantes.
Por Antonio Carlos • 22 de outubro de 2026
TJUE reforça os direitos das vítimas de fraudes bancárias. Saiba quando os bancos devem devolver o dinheiro, mesmo perante alegações de negligência.
LEGACIS – defesa jurídica de vítimas de fraude financeira, fraude online e criptoativos, com queixa
Por Antonio Carlos • 25 de julho de 2026
Foi vítima de fraude financeira, online ou com criptoativos? A LEGACIS presta defesa jurídica, queixa-crime, rastreio de ativos e análise forense.
Ilustração de fraude online com smartphone, alerta de movimento suspeito, elementos de prova digital
Por Antonio Carlos • 30 de junho de 2026
Foi vítima de fraude online? Saiba porque o tempo é decisivo, que prova deve preservar e que passos dar junto do banco, plataformas e autoridades.
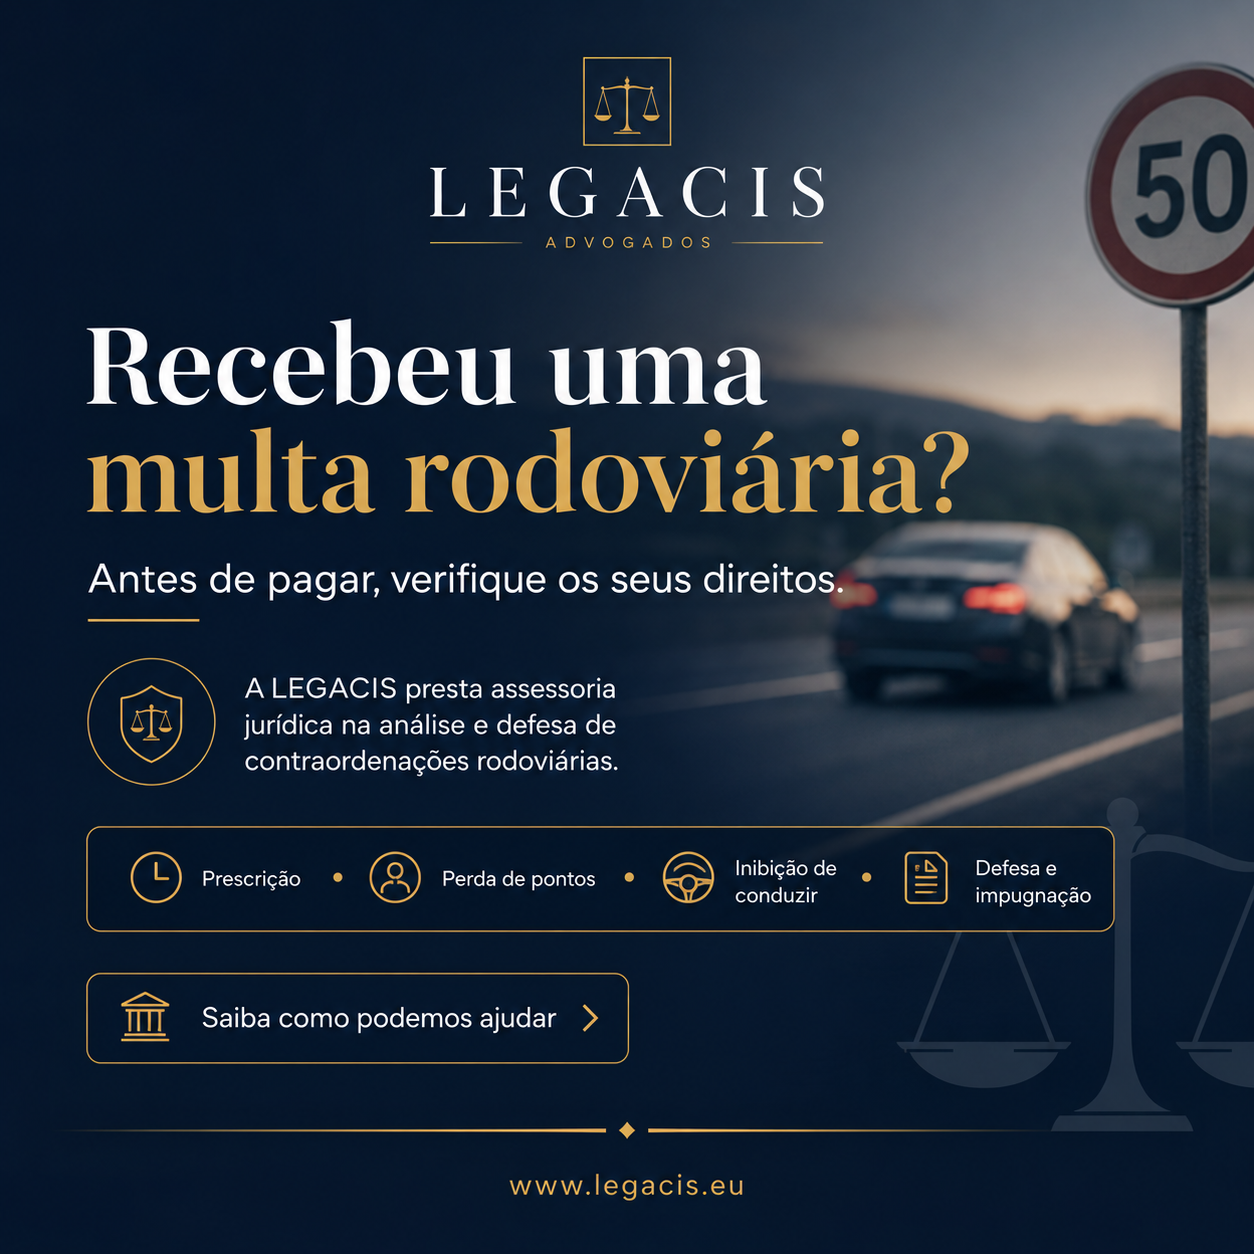
Post da LEGACIS sobre defesa em multas rodoviárias, prescrição, perda de pontos e inibição de conduz
Por Antonio Carlos • 28 de maio de 2026
Recebeu uma multa rodoviária? A LEGACIS analisa notificações, prazos, prescrição, perda de pontos, inibição de conduzir e defesa jurídica.
How do I recover my stolen Bitcoin? Legal steps after a fake crypto investment scam
Por Antonio Carlos • 6 de maio de 2026
Fui vítima de uma falsa plataforma de investimento em Bitcoin ou criptomoedas. Saiba que provas deve preservar, que medidas legais podem ser tomadas e como evitar novos golpes de recuperação.
Ilustração de fraude com MB WAY, com smartphone, símbolo de alerta e referências a perigo, engano e
11 de abril de 2026
Burla com MB WAY: conheça os principais riscos jurídicos, os sinais de alerta e o que fazer perante transferências inesperadas ou pedidos de devolução suspeitos.
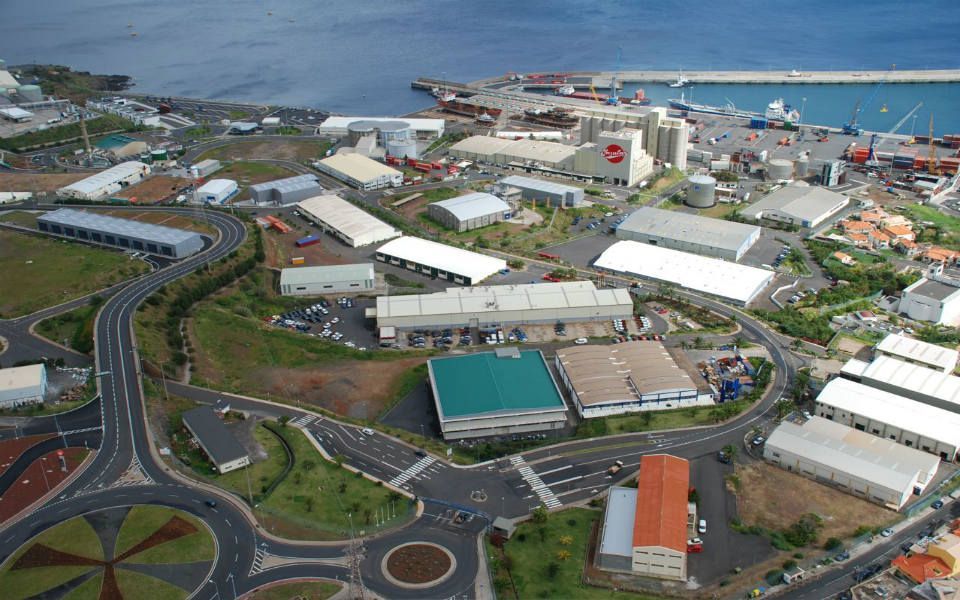
Zona Franca da Madeira
Por Antonio Carlos • 22 de novembro de 2025
Zona Franca da Madeira-CINM prorrogado até 2033: estabilidade fiscal na Madeira, janela de oportunidade até 2026 para novas licenças e principais riscos e benefícios explicados pela LEGACIS.
Por Antonio Carlos • 8 de novembro de 2025
A Autoridade Tributária (AT) clarificou, por via de informação vinculativa, que a tributação em IRS das mais-valias em criptoativos ocorre apenas no momento em que há conversão final para moeda fiduciária (euros). A conversão intermédia para stablecoin — quando meramente instrumental para chegar a euros — não desencadeia tributação imediata . Esta leitura foi divulgada na imprensa especializada e assenta numa informação vinculativa disponibilizada pela AT. Paralelamente, num parecer doutrinário com despacho de 31-10-2025 (proc. 28298) , a AT enquadrou rendimentos obtidos em trading de futuros com criptoativos como mais-valias de instrumentos financeiros derivados (art. 10.º, n.º 1, al. e) CIRS) , concluindo que o momento de tributação ocorre apenas na conversão para euros — ainda que haja registos internos ou conversões prévias em BTC/ETH/BNB. O parecer também explicita como declarar estes rendimentos no Modelo 3 (Anexo G – código G51 para rendimentos de entidades residentes; Anexo J – código G30 para rendimentos obtidos no estrangeiro). Importa recordar que a alienação de criptoativos detidos há mais de um ano está excluída de tributação. Se a cadeia for cripto → stablecoin (técnica) → EUR após 365+ dias desde a aquisição do ativo original , a mais-valia pode ficar excluída . Em cadeias complexas (ou em qualquer outra circunstância, recomendamos nós) a prova documental (extratos, tx-ids) é crucial.
Por Antonio Carlos • 27 de setembro de 2025
This is a subtitle for your new post
Mais Posts