Entrada de portugueses nos EUA estabiliza em 2022

24 de setembro de 2023

Foram 746 os portugueses que, em 2022, entraram nos Estados Unidos da América (EUA), segundo os dados do US Department of Homeland Security.

Este organismo norte-americano contabilizou, em 2022, 1,018,349 de entradas de estrangeiros nos EUA, tendo os portugueses representado 0.1% daquele valor avança uma notícia divulgada pelo  Observatório da Emigração


Depois de em 2020 se ter atingido o valor mínimo de toda a série em análise no número de entradas de portugueses nos EUA e em 2021 se ter registado uma ligeira recuperação (11%), em 2022 registou-se um pequeno declínio (-0.5%).


Este valor parece anunciar uma tendência para a estabilização da entrada de portugueses em território americano.


Contudo, o número de portugueses entrados nos EUA encontra-se ainda longe do valor registado em 2001: 1,609, o mais alto do período em análise.


Em termos relativos, a emigração portuguesa para os EUA continua a representar uma fração muito pequena da imigração neste país (0.1%).


De acordo com um estudo da FLAD-Fundação Luso-Americana para o Desenvolvimento, há cerca de 1,3 milhões de pessoas a identificar-se como lusodescendentes e imigrantes portugueses nos Estados Unidos. Este estudo, divulgado no passado mês de junho, revela que esta comunidade é cada vez mais qualificada e que o número de lusodescendentes a falar português também está a aumentar, e que se tem vindo a estabelecer em Estados menos tradicionais para a imigração portuguesa, como a Flórida, Texas, Geórgia, Pensilvânia, Carolina do Sul e Carolina do Norte.
Por Antonio Carlos • 24 de outubro de 2026
Governo aprova novas regras para heranças indivisas. Saiba quando um herdeiro poderá exigir a venda de uma casa sem acordo dos restantes.
Por Antonio Carlos • 22 de outubro de 2026
TJUE reforça os direitos das vítimas de fraudes bancárias. Saiba quando os bancos devem devolver o dinheiro, mesmo perante alegações de negligência.
LEGACIS – defesa jurídica de vítimas de fraude financeira, fraude online e criptoativos, com queixa
Por Antonio Carlos • 25 de julho de 2026
Foi vítima de fraude financeira, online ou com criptoativos? A LEGACIS presta defesa jurídica, queixa-crime, rastreio de ativos e análise forense.
Ilustração de fraude online com smartphone, alerta de movimento suspeito, elementos de prova digital
Por Antonio Carlos • 30 de junho de 2026
Foi vítima de fraude online? Saiba porque o tempo é decisivo, que prova deve preservar e que passos dar junto do banco, plataformas e autoridades.
Post da LEGACIS sobre defesa em multas rodoviárias, prescrição, perda de pontos e inibição de conduz
Por Antonio Carlos • 28 de maio de 2026
Recebeu uma multa rodoviária? A LEGACIS analisa notificações, prazos, prescrição, perda de pontos, inibição de conduzir e defesa jurídica.
How do I recover my stolen Bitcoin? Legal steps after a fake crypto investment scam
Por Antonio Carlos • 6 de maio de 2026
Fui vítima de uma falsa plataforma de investimento em Bitcoin ou criptomoedas. Saiba que provas deve preservar, que medidas legais podem ser tomadas e como evitar novos golpes de recuperação.
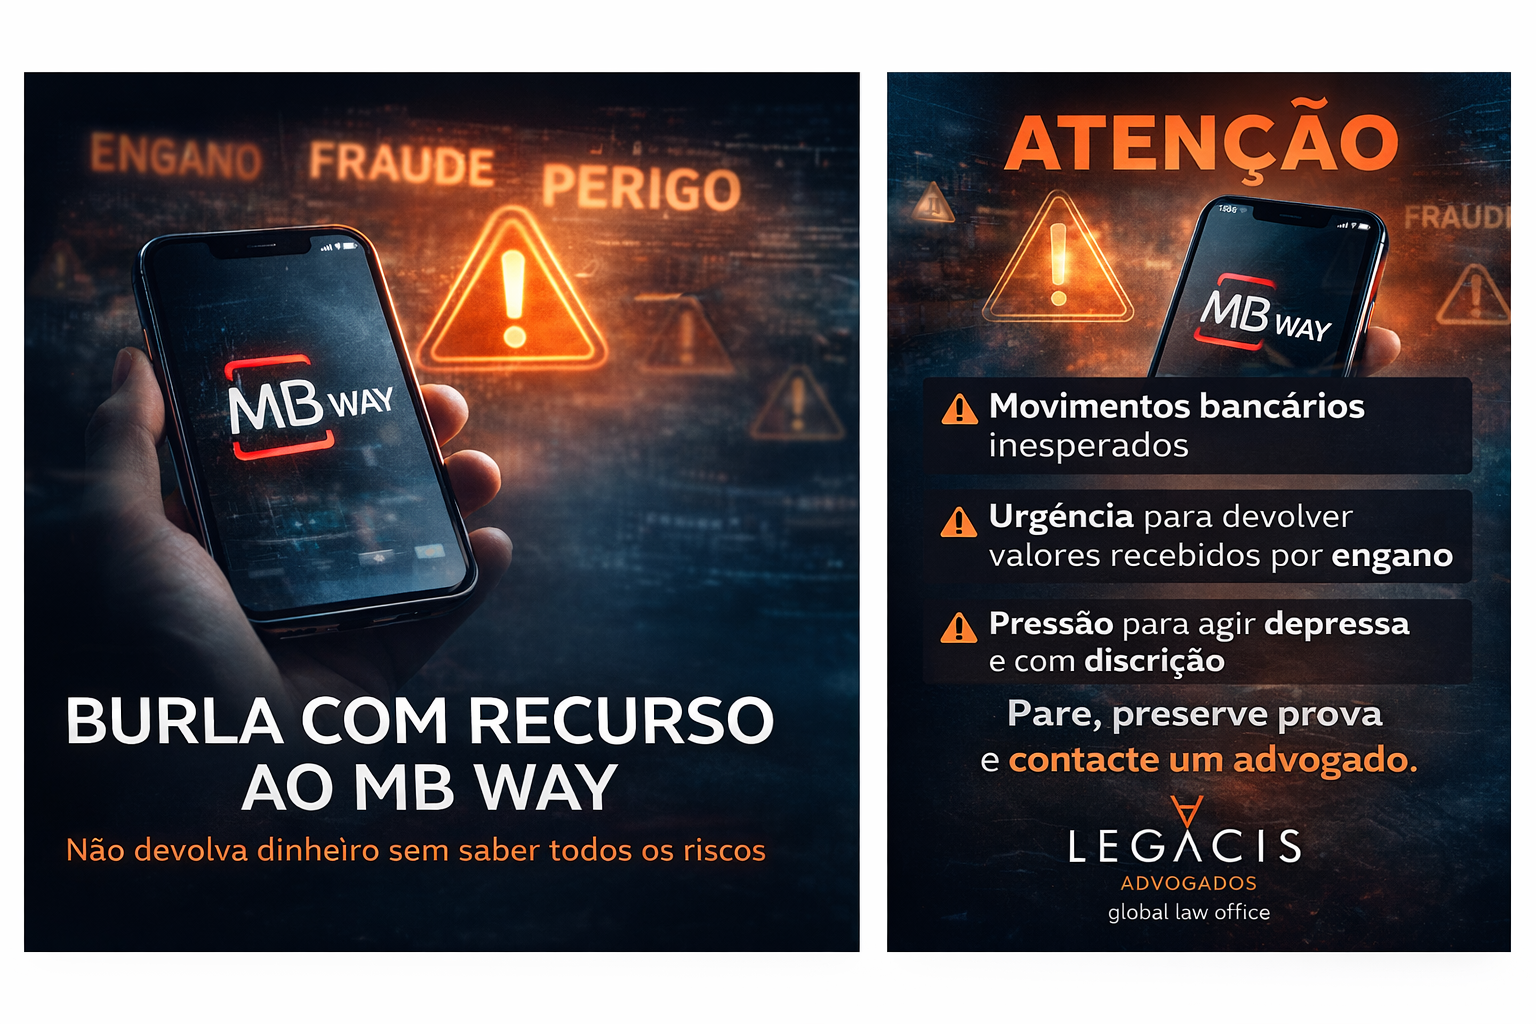
Ilustração de fraude com MB WAY, com smartphone, símbolo de alerta e referências a perigo, engano e
11 de abril de 2026
Burla com MB WAY: conheça os principais riscos jurídicos, os sinais de alerta e o que fazer perante transferências inesperadas ou pedidos de devolução suspeitos.
Zona Franca da Madeira
Por Antonio Carlos • 22 de novembro de 2025
Zona Franca da Madeira-CINM prorrogado até 2033: estabilidade fiscal na Madeira, janela de oportunidade até 2026 para novas licenças e principais riscos e benefícios explicados pela LEGACIS.
Por Antonio Carlos • 8 de novembro de 2025
A Autoridade Tributária (AT) clarificou, por via de informação vinculativa, que a tributação em IRS das mais-valias em criptoativos ocorre apenas no momento em que há conversão final para moeda fiduciária (euros). A conversão intermédia para stablecoin — quando meramente instrumental para chegar a euros — não desencadeia tributação imediata . Esta leitura foi divulgada na imprensa especializada e assenta numa informação vinculativa disponibilizada pela AT. Paralelamente, num parecer doutrinário com despacho de 31-10-2025 (proc. 28298) , a AT enquadrou rendimentos obtidos em trading de futuros com criptoativos como mais-valias de instrumentos financeiros derivados (art. 10.º, n.º 1, al. e) CIRS) , concluindo que o momento de tributação ocorre apenas na conversão para euros — ainda que haja registos internos ou conversões prévias em BTC/ETH/BNB. O parecer também explicita como declarar estes rendimentos no Modelo 3 (Anexo G – código G51 para rendimentos de entidades residentes; Anexo J – código G30 para rendimentos obtidos no estrangeiro). Importa recordar que a alienação de criptoativos detidos há mais de um ano está excluída de tributação. Se a cadeia for cripto → stablecoin (técnica) → EUR após 365+ dias desde a aquisição do ativo original , a mais-valia pode ficar excluída . Em cadeias complexas (ou em qualquer outra circunstância, recomendamos nós) a prova documental (extratos, tx-ids) é crucial.
Por Antonio Carlos • 27 de setembro de 2025
This is a subtitle for your new post
Mais Posts